-
首页
-
产品中心
物联感知产品
物联网行业产品
物联通信产品
商用产品
云端产品
-
解决方案
组网解决方案
平台解决方案
低速无人驾驶
5G+行业应用
- · 合规强制要求落地!四信智慧船舶动态感知方案实现船岸一体化智能监管
- · 四信5G路由器赋能造船门机安全监控,为重型吊装构筑“数字防线”
- · 五大场景“不掉线”!四信新品打造工业5G+WiFi6连接新引擎
- · 四信5G+--智能AGV上的通信路由器应用案例
- · 精准控车,秒级响应:四信5G车载网关赋能无人矿卡革新升级
- · 四信5G RedCap应用方案,加速奔向5G智慧工厂星辰大海
- · 从制造到智造!四信5G工业路由器赋能5G LAN全连接工厂建设
- · 四信5G工业路由器助力5G LAN智慧工厂应用方案加速落地
- · 5G工业路由器智慧塔吊无线监测方案,四信让施工安全看得见
- · 5G+智慧工厂数据采集监控方案 “数字工厂”到“物联工厂”
解决方案
- · 四信5G WiFi6路由器赋能移动机器人,破解跨区漫游卡顿断连难题
- · 既要通信可靠,又要边缘算力:四信系列车载网关选型指南
- · 全栈自主可控,毫秒无感漫游:四信全国产WiFi6 AGV工业通信方案
- · 四信5G LAN+WiFi融合专网落地车企,解绑柔性产线有线束缚
- · 自动驾驶系统安全要求国标发布,四信车规级5G方案护航行业合规
- · 一台网关,远程全通——四信车载视频网关如何成为矿山“隐形驾驶员”?
- · 四信智慧港口无人集卡方案,保障港区全天候智能运行
- · 算力的理性回归:自动驾驶下半场的算力之争
- · 四信5G+无人驾驶解决方案,告别远程接管“掉线时刻”
- · 四信5G路由器驱动无人巡逻车,构建主动预防型立体安防体系
行业资讯
- · 2026年Q3无人驾驶领域分布类型概览,中标规模创新高
- · 从单城试点到百城千项,无人环卫规模化落地的通信密码
- · 响应 “十五五” 规划|四信筑牢通信底座,赋能智能网联汽车产业升级
- · 低速无人车迈入放量期:多城部署超1.6万台,车载通信成规模化“隐形基建”
- · 割草机器人竞逐IFA:速腾聚创“孔雀”量产落地,四信FTV310打通车载通信链路
- · 矿山无人驾驶“二次下注”:产业资本为何押宝罗博网联?
- · 行业首款400V高压全冗余无人物流车易咖M6亮相,重构无人配送成本公式
- · 立足高原、辐射东南亚:云南探索“车路云一体化+跨境协同”特色范式
- · 告别“等图一个月”:L4级无图自动驾驶方案量产,无人配送进入“即买即用”时代
- · 从北上广深到县城乡村:低速无人车的“下沉突围”与全场景渗透
-
四信云
-
关于我们
关于四信
企业动态
商务合作
联系我们
-
技术支持






2026年Q3无人驾驶领域分布类型概览,中标规模创新高
方案优势

解决方案
解决方案
-
组网解决方案
-
5G+行业应用
-
工业物联网
-
智慧交通
-
智慧城市
-
新零售
-
智慧农业
-
智慧电力
-
安防监控
-
智慧环保
-
智慧水务
-
能源行业
-
智慧医疗
-
商业与金融
-
-
平台解决方案
-
供暖行业
-
智慧环保
-
-
低速无人驾驶
根据公开中标结果公告,低速无人驾驶不完全统计,2026年第三季度,国内自动驾驶领域新增近200个中标项目,总金额超80亿元,涉及拟投入无人驾驶装备数超1000台。(自本季度起,统计口径进一步收紧:商业端仅统计各类低速无人车本体购买、租赁、运营及改造项目;科研端剔除桌面级ROS小车及非整车类配套项目。)
对比前两季度,2026年第三季度中标项目数与金额规模均创新高,为下半年产业链上下游注入强劲增长动能,推动技术供应商加速产能布局与场景渗透。从全年来看,前三季度中标总额(超550项、超218亿元)已为市场打下坚实基础;第四季度作为传统采购与招标旺季,有望进一步推高全年中标金额与项目规模,行业整体景气度将持续上行。
从地域分布看,第三季度中标项目分布在全国29个省区(直辖市),其中项目数量达10个及以上的有4个省区(直辖市),分别为广东、江苏、浙江和广西;广东省以40个中标项目数居首,且增幅最大。
2026年Q3无人驾驶领域中标项目区域分布热力图(按项目数计)
从月度分布看,7月统计超65个项目,累计金额近25亿元;8月项目数虽小幅回落至61个,但凭借多个高价值大额订单,单月金额跃升至35亿元,成为三季度“含金量”最高的月份;9月项目数反弹至69个,创季度单月新高,但单项目金额偏小,累计金额约20.5亿元,呈“量高值稳”特征。
从体量分布看,中小项目是本季度中标市场的基本盘,百万级与十万级项目合计占比高达72%,主要集中在环卫清洁、教育实训、无人巡检等领域。这表明市场主力仍是“小而美”的采购,多为零散的车辆补充、区域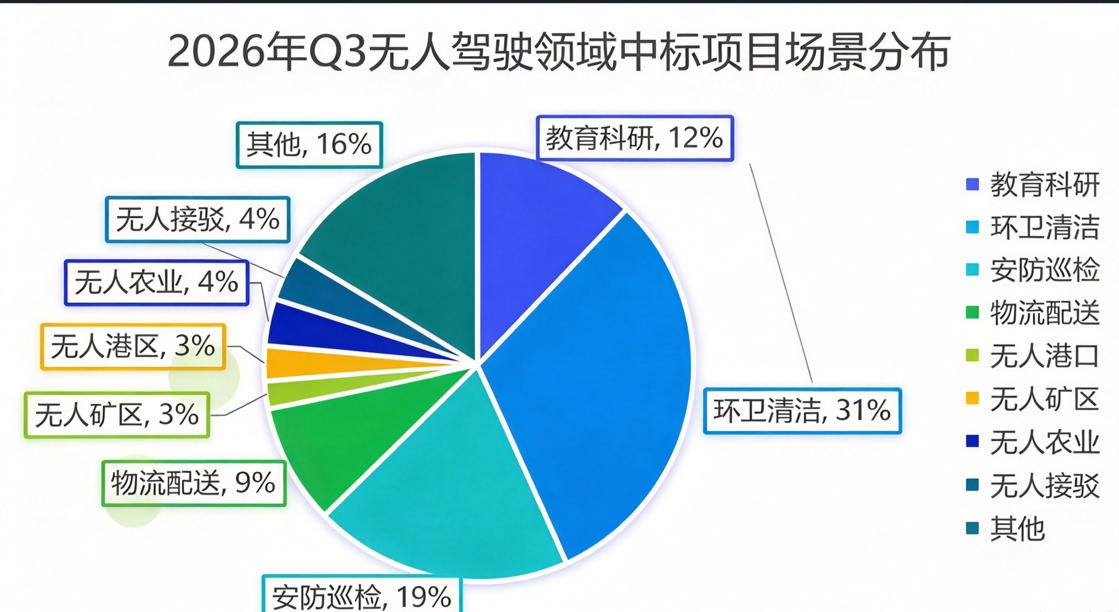 试点或单点场景应用,准入门槛相对友好,有利于中小供应商参与。
千万级与亿元级项目合计仅占20%,但这两成的大项目撑起了超95%的中标金额。结合三季度单月表现看,8月正是凭借数个高价值大额订单,以仅61个项目拉动35亿元金额,单项目平均金额远超其他月份,印证了“二八效应”在无人驾驶招投标市场的显著存在。
其中,亿元级项目数量近20项,主要集中在无人环卫领域,广泛覆盖华东、东北、华南等区域,服务内容以无人环卫车采购、智能无人环卫技术试点、无人驾驶清扫及智慧管理平台为主,体现出采购运营一体化项目正成为无人环卫亿元级大单的主流形态。
从应用场景看,无人环卫和安防巡检构成本季度中标市场的基本盘。其中,环卫清洁以31%的占比领先,这与此前“亿元级大单集中在无人环卫领域”的现象相互印证——环卫场景兼具政策支持强、作业路线固定、商业化成熟度高三大优势,是当前低速无人驾驶行业规模化落地的“黄金赛道”。
安防巡检以19%的占比位列第二,反映出第三季度对无人化巡逻的旺盛需求,市场空间正在快速打开;教育实训、物流配送场景则构成第三梯队,持续稳定释放订单;此外,无人接驳、农业、矿区、港口场景合计占比13%,虽占比不高,但均在第三季度迎来显著放量,增长潜力可观。
四信车载助力无人驾驶项目
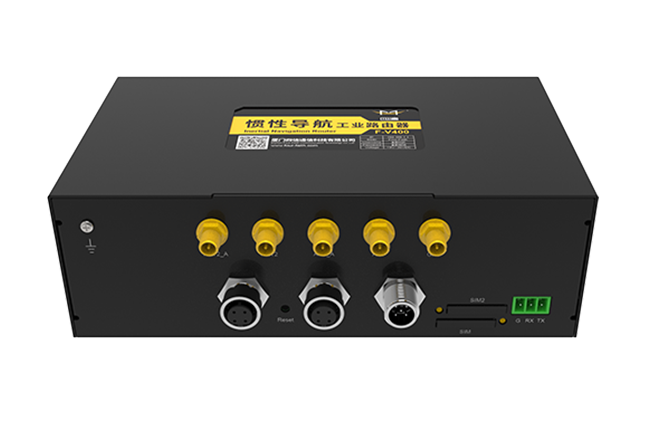
四信车载FTV310网关是专为车联网领域开发的5G双模高速通信车载网关,集成了新一代车联网通信、定位和边缘计算能力,车规级高可靠,严苛环境稳定运行。本产品通过5G蜂窝网络和双频WiFi构建高速数据传输通道,提供高速、不间断、安全的网络接入,为车辆管理构建可靠的、易于拓展的车联网系统,提升管理与运营效率。产品采用抗震、M12接口、宽电压输入设计,满足各类车载应用场景。
更多详情案例,请联系我们的专家团队
厦门四信通信科技有限公司(版权所有)闽ICP备08106834号-1 ©2008-2026  闽公网安备
35021102001059号
关注我们